Persoonlijke financiële situatie
Actie om situatie te veranderen
Aanpassing uitgavenpatroon
Woonlastenmonitor
November 2026
www.nhg.nl
inzicht in de betaalbaarheid van hypotheken
Woonlastenmonitor

Dit thema gaat in op de ervaring van woningeigenaren over de hoogte van hun inkomen afgezet tegen de maandelijkse uitgaven. Is er genoeg ruimte om alle lasten te betalen of is er aanpassing nodig in het inkomsten- en uitgavenpatroon?
persoonlijke financiële situatie
Het percentage woningeigenaren met een hypotheek dat het inkomen als net toereikend (29 procent) of onvoldoende (9 procent) ervaart om aan alle financiële verplichtingen te voldoen, loopt deze meting op naar het hoogste niveau sinds de start van de monitor. Voor deze groep blijft weinig ruimte over voor andere uitgaven.
Achter het landelijke beeld gaan duidelijke verschillen tussen groepen schuil. Van de huishoudens met een benedenmodaal inkomen geeft 15,5 procent aan dat het inkomen onvoldoende is om de kosten en vaste lasten te betalen. Onder jongere woningeigenaren (18–34 jaar) ligt dit aandeel met 21 procent nog hoger. Bij de start van de monitor in 2024 was dit 6,3 procent.
Tegelijkertijd geeft 62 procent aan dat het inkomen ruim voldoende is om de vaste lasten en overige kosten te betalen. Dit beeld is nagenoeg gelijk aan de vorige meting.
Verschillen tussen provincies
De regionale verschillen zijn het grootst tussen Noord-Holland en Zuid-Holland aan de ene kant (beide rond 40 procent met een net genoeg of onvoldoende inkomen) en Friesland aan de andere kant (33 procent). Noord-Holland en Utrecht kennen relatief de meeste huishoudens met een onvoldoende inkomen (11 procent en 10 procent, tegenover 8 procent landelijk); in Zeeland is dat aandeel juist significant lager (4 procent).
N=
Net genoeg of niet genoeg inkomen
2026, 6e meting
Actie om de situatie te veranderen
9 procent van de woningeigenaren geeft aan dat het inkomen onvoldoende is om alle vaste lasten en andere kosten te betalen.
Onder deze groep blijft het aanpassen van het uitgavenpatroon de meest genoemde maatregel (72 procent). Het aandeel dat zelf meer is gaan werken of van wie de partner meer is gaan werken, stijgt na de daling in de vorige meting van 11 naar 23 procent. Het aandeel dat nog geen actie onderneemt daalt van 19 procent naar 15 procent, het laagste percentage sinds de start van de monitor.
Bekijk alle onderzoeksresultaten voor een compleet overzicht per stelling en provincie, uitgesplitst naar meting.
Steeds meer woningeigenaren staan open voor het inschakelen van een financieel specialist
De bereidheid om bij problemen een financieel specialist in te schakelen neemt opnieuw toe. 61 procent van de woningeigenaren geeft aan dit zeker (18 procent) of waarschijnlijk (43 procent) te zullen doen. Dat is het hoogste percentage dat tot nu toe is gemeten. Het aandeel dat zeker geen specialist zou inschakelen daalt van 13 procent en 12 procent in de vorige metingen naar 11 procent nu.
De uitkomsten laten zien dat professionele hulp voor een steeds groter deel van de woningeigenaren een reële optie is wanneer financiële problemen ontstaan.
Ondernomen acties bij onvoldoende inkomen
2026, 6e meting. Meerdere antwoorden mogelijk, N=330
2026, 6e meting, N=4.942
Advies vragen bij financiële problemen
Vraagt zeker om advies
Vraagt waarschijnlijk om advies
Vraagt waarschijnlijk geen advies
Vraagt zeker geen advies
Aandeel dat professionele hulp zoekt daalt licht
Hoewel de bereidheid om professionele hulp in te schakelen toeneemt, is dat nog niet terug te zien in het aandeel woningeigenaren met onvoldoende inkomen dat daadwerkelijk hulp zoekt.
Van deze groep geeft 51 procent aan professionele hulp te hebben gezocht om het probleem op te lossen. Daarmee komt een einde aan de stijgende lijn van de afgelopen metingen. Een jaar geleden lag dit aandeel nog rond de 60 procent.
Onder de groep die (nog) geen hulp heeft gezocht, geeft 40 procent aan het probleem zelf te willen oplossen. Daarnaast denkt 16 procent niet in aanmerking te komen voor hulp. Schaamte wordt door 15 procent genoemd en gebrek aan vertrouwen in hulpverlening door 13 procent. Beide redenen worden vaker genoemd dan in de vorige meting, toen dit respectievelijk 11 procent en 9 procent was.
6e meting 2026
5e meting 2026
4e meting 2025
3e meting 2025
2e meting 2024
Inzet professionele hulp bij onvoldoende inkomen
Het percentage respondenten dat aangeeft bij onvoldoende inkomsten professionele hulp te hebben gezocht om dit probleem op te lossen.
2024 2e meting N=244, 2025 3e meting N=264, 2025 4e meting N=264, 2026 5e meting N=399
2026 6e meting N=330
Aanpassing uitgavenpatroon
Van de woningeigenaren die aangeven dat hun inkomen voldoende of net toereikend is, heeft 51 procent het uitgavenpatroon aangepast.
62 procent van de woningeigenaren geeft aan te bezuinigen op vrijetijdsbestedingen. Dat is het hoogste aandeel sinds de start van de monitor. Daarnaast geeft 55 procent aan minder uit te geven aan boodschappen. Het opzeggen van één of meer abonnementen wordt door 46 procent genoemd en 43 procent bezuinigt op energie
Meest voorkomende aanpassingen in uitgaven
2026, 5e meting. Meerdere antwoorden mogelijk, N= 2.638
Inzicht in de betaalbaarheid van hypotheken
WOONLASTENMONITOR
November 2026
Dit thema gaat in op de ervaring van woningeigenaren over de hoogte van hun inkomen afgezet tegen de maandelijkse uitgaven. Is er genoeg ruimte om alle lasten te betalen of is er aanpassing nodig in het inkomsten- en uitgavenpatroon?
persoonlijke financiële situatie
Het percentage woningeigenaren met een hypotheek dat het inkomen als net toereikend (29 procent) of onvoldoende (9 procent) ervaart om aan alle financiële verplichtingen te voldoen, loopt deze meting op naar het hoogste niveau sinds de start van de monitor. Voor deze groep blijft weinig ruimte over voor andere uitgaven.
Achter het landelijke beeld gaan duidelijke verschillen tussen groepen schuil. Van de huishoudens met een benedenmodaal inkomen geeft 15,5 procent aan dat het inkomen onvoldoende is om de kosten en vaste lasten te betalen. Onder jongere woningeigenaren (18–34 jaar) ligt dit aandeel met 21 procent nog hoger. Bij de start van de monitor in 2024 was dit 6,3 procent.
Tegelijkertijd geeft 62 procent aan dat het inkomen ruim voldoende is om de vaste lasten en overige kosten te betalen. Dit beeld is nagenoeg gelijk aan de vorige meting.
Verschillen tussen provincies
De regionale verschillen zijn het grootst tussen Noord-Holland en Zuid-Holland aan de ene kant (beide rond 40 procent met een net genoeg of onvoldoende inkomen) en Friesland aan de andere kant (33 procent). Noord-Holland en Utrecht kennen relatief de meeste huishoudens met een onvoldoende inkomen (11 procent en 10 procent, tegenover 8 procent landelijk); in Zeeland is dat aandeel juist significant lager (4 procent).

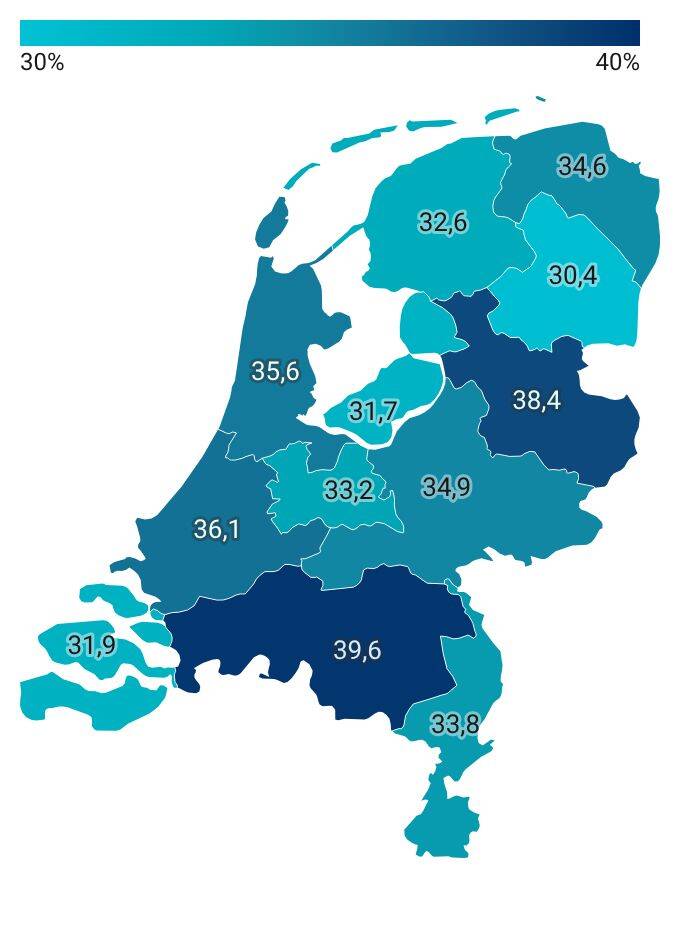
Net genoeg of niet genoeg inkomen
2026, 6e meting
2026, 6e meting, N=4.942
Advies vragen bij financiële problemen
Vraagt zeker geen advies
Vraagt waarschijnlijk geen advies
Vraagt waarschijnlijk om advies
Vraagt zeker om advies
De bereidheid om bij problemen een financieel specialist in te schakelen neemt opnieuw toe. 61 procent van de woningeigenaren geeft aan dit zeker (18 procent) of waarschijnlijk (43 procent) te zullen doen. Dat is het hoogste percentage dat tot nu toe is gemeten. Het aandeel dat zeker geen specialist zou inschakelen daalt van 13 procent en 12 procent in de vorige metingen naar 11 procent nu.
De uitkomsten laten zien dat professionele hulp voor een steeds groter deel van de woningeigenaren een reële optie is wanneer financiële problemen ontstaan.
Steeds meer woningeigenaren staan open voor het inschakelen van een financieel specialist
Ondernomen acties bij onvoldoende inkomen
2026, 6e meting. Meerdere antwoorden mogelijk, N=330
Onder deze groep blijft het aanpassen van het uitgavenpatroon de meest genoemde maatregel (72 procent). Het aandeel dat zelf meer is gaan werken of van wie de partner meer is gaan werken, stijgt na de daling in de vorige meting van 11 naar 23 procent. Het aandeel dat nog geen actie onderneemt daalt van 19 procent naar 15 procent, het laagste percentage sinds de start van de monitor.
Bekijk alle onderzoeksresultaten voor een compleet overzicht per stelling en provincie, uitgesplitst naar meting.
9 procent van de woningeigenaren geeft aan dat het inkomen onvoldoende is om alle vaste lasten en andere kosten te betalen.
Actie om de situatie te veranderen
Aandeel dat professionele hulp zoekt daalt licht
Hoewel de bereidheid om professionele hulp in te schakelen toeneemt, is dat nog niet terug te zien in het aandeel woningeigenaren met onvoldoende inkomen dat daadwerkelijk hulp zoekt.
Van deze groep geeft 51 procent aan professionele hulp te hebben gezocht om het probleem op te lossen. Daarmee komt een einde aan de stijgende lijn van de afgelopen metingen. Een jaar geleden lag dit aandeel nog rond de 60 procent.
Onder de groep die (nog) geen hulp heeft gezocht, geeft 40 procent aan het probleem zelf te willen oplossen. Daarnaast denkt 16 procent niet in aanmerking te komen voor hulp. Schaamte wordt door 15 procent genoemd en gebrek aan vertrouwen in hulpverlening door 13 procent. Beide redenen worden vaker genoemd dan in de vorige meting, toen dit respectievelijk 11 procent en 9 procent was.
Inzet professionele hulp bij onvoldoende inkomen
Het percentage respondenten dat aangeeft bij onvoldoende inkomsten professionele hulp te hebben gezocht om dit probleem op te lossen.
2024 2e meting N=244, 2025 3e meting N=264, 2025 4e meting N=264, 2026, 5e meting N=399
5e meting 2026
4e meting 2025
3e meting 2025
2e meting 2024
Meest voorkomende aanpassingen in uitgaven
2026, 5e meting. Meerdere antwoorden mogelijk, N= 2.638
62 procent van de woningeigenaren geeft aan te bezuinigen op vrijetijdsbestedingen. Dat is het hoogste aandeel sinds de start van de monitor. Daarnaast geeft 55 procent aan minder uit te geven aan boodschappen. Het opzeggen van één of meer abonnementen wordt door 46 procent genoemd en 43 procent bezuinigt op energie
Van de woningeigenaren die aangeven dat hun inkomen voldoende of net toereikend is, heeft 51 procent het uitgavenpatroon aangepast.
45,4%
Bezuinigen op energie
57,1%
Minder uitgeven aan boodschappen/
dagelijkse uitgaven
60,1%
Minder uitgeven aan vakantie/horeca/leuke dingen
16,3%
Bezuinigen op onderhoud aan mijn huis
48,6%
Abonnementen opgezegd
7,9%
Ik heb mijn hypotheek aangepast
7%
Auto weggedaan
5,4%
Grote uitgave(n) uitgesteld, namelijk:
3,6%
Anders, namelijk:
2,1%
Grote uitgave(n) helemaal niet door laten gaan, namelijk:
Aanpassing uitgavenpatroon